Domain onlineüberweisung24.de kaufen?
Wir ziehen mit dem Projekt
onlineüberweisung24.de um.
Sind Sie am Kauf der Domain
onlineüberweisung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain onlineüberweisung24.de kaufen?
Gibt es einen Unterschied bei Banküberweisung und Onlineüberweisung?
Ja, es gibt einen Unterschied zwischen Banküberweisung und Onlineüberweisung. Bei einer Banküberweisung muss man persönlich zur Bank gehen und den Überweisungsauftrag dort ausfüllen. Bei einer Onlineüberweisung kann man den Überweisungsauftrag bequem von zu Hause aus über das Online-Banking erledigen. Der Prozess ist schneller und einfacher, da man keine physische Präsenz in der Bank benötigt. **
Wie erfolgt die Zahlung per Banküberweisung?
Die Zahlung per Banküberweisung erfolgt, indem der Zahlungsempfänger dem Zahlenden seine Bankverbindung mitteilt. Der Zahlende gibt diese Informationen in seinem Online-Banking oder auf einem Überweisungsformular in der Bank ein. Die Bank des Zahlenden überweist dann den angegebenen Betrag auf das Konto des Zahlungsempfängers. **


Ähnliche Suchbegriffe für Risikoreduktion-bei-direkten-Pensionszusagen
Top-Angebote
Produkte zum Begriff Risikoreduktion-bei-direkten-Pensionszusagen:
-
Nachhaltigkeitsbetrachtungen bei direkten und indirekten Immobilienanlagen, Taschenbuch von Claudia Rothenwöhrer, GRIN, 978-3-346-44402-8Nachhaltigkeitsbetrachtungen Bei Direkten Und Indirekten Immobilienanlagen, Taschenbuch Von Claudia Rothenwöhrer, Grin, 978-3-346-44402-8, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pradl, Jürgen: Pensionszusagen an GmbH-GeschäftsführerPensionszusagen an GmbH-Geschäftsführer , ¿Das Praxishandbuch zu Geschäftsführer-Pensionszusagen. Geschäftsführer-Pensionszusagen befinden sich seit Jahren in einem hochdynamischen wirtschaftlichen und rechtlichen Spannungsfeld und führen regelmäßig zu erheblichen Auseinandersetzungen mit den Finanzbehörden. Eine sachgerechte und qualifizierte Beratung der betroffenen Gesellschaften und deren Geschäftsführer erfordert sowohl in der Gestaltungsberatung als auch im Rechtsstreit mit den Finanzbehörden ein tief gehendes interdisziplinäres Spezialwissen. Ferner ergeben sich - bedingt durch die demografische Entwicklung in Deutschland - in der Beratung völlig unterschiedliche Anforderungen. So fordern die aus dem aktiven Erwerbsleben ausscheidenden Boomer-Geschäftsführer individuelle Lösungen zur Gestaltung der Unternehmensnachfolge und zum Übertritt in den Ruhestand. Dem gegenüber steht die immer größer werdende Zielgruppe der nachrückenden Geschäftsführer-Generation, die händeringend nach rechtlich fundierten und ausgewogenen Lösungswegen sucht, mittels derer junge Gesellschafter-Geschäftsführer ihren vorhandenen Versorgungsbedarf zukünftig steueroptimiert und risikominimiert abdecken können. Dieses Buch klärt in seiner 5. Auflage mit seinem konkurrenzlosen dualen Konzept (Praxis-Handbuch und Kommentar in einem) für die beiden unterschiedlichen Zielgruppen alle Fragen rund um dieses absolute Spezialgebiet. Zahlreiche praktische Beispiele und Gestaltungsempfehlungen erleichtern das Verständnis und dienen als wertvolle Hilfen in der Beratungsarbeit. 90 Abbildungen veranschaulichen die Entwicklungen und Fallkonstellationen. Das Werk richtet sich in erster Linie an Steuerberater, Wirtschaftsprüfer und Rechtsanwälte, die von ihren Mandanten mit der Beantwortung der verschiedensten Fragestellungen zum Thema Geschäftsführer-Pensionszusage konfrontiert werden. Angesprochen werden aber auch Finanzdienstleister und der GmbH-Geschäftsführer selbst. Rechtsstand ist Oktober 2023. Inhaltsverzeichnis: 1. Pensionszusagen an GmbH-Geschäftsführer - individueller Beratungsbedarf für unterschiedliche Zielgruppen. 2. Betriebsprüfungsfalle Pensionszusage - im Streit mit der Finanzbehörde. 3. Verfahren zur Restrukturierung von Pensionszusagen - Heilung rechtlicher und wirtschaftlicher Fehlentwicklungen. 4. Rechtliche Neugestaltung und Verteilung der Pensionsrisiken. 5. Kapital statt Rente - flexible Umgestaltung in der Anwartschaftsphase in Wandel. 6. Reduzierung der Pensionsverpflichtung - Herabsetzung, Widerruf, Verzicht. 7. Rente und Gehalt - Fortsetzung der aktiven Tätigkeit nach Vollendung des Pensionsalters. 8. Kapitalisierung/Abfindung der Pensionszusage - Entpflichtung und Transfer ins Privatvermögen. 9. Rentner-GmbH - Entpflichtung und Übertragung auf einen eigenen Rechtsträger. 10. Wechsel des Durchführungswegs - Ü bertragung auf externe Versorgungsträger i. S. des BetrAVG. 11. Unternehmensnachfolge - Gestaltungsoptionen zu Geschäftsführer-Pensionszusagen. 12. Betriebsaufgabe ohne Nachfolger - Gestaltungsoptionen zur Geschäftsführer-Pensionszusage. 13. Neueinrichtung einer Geschäftsführer-Pensionszusage - zeitgemäße steueroptimierte und risikominimierte Gestaltung¿. Anhang: 1. Berufsrecht: Betriebliche Altersversorgung und Rechtsberatung. 2. Betriebsrentenrecht: Anwendbarkeit des BetrAVG auf Pensionszusagen an GmbH-Geschäftsführer. 3. Zivilrecht: Zivilrechtliche Rahmenbedingungen für Pensionszusagen an GmbH-Geschäftsführer. 4. Bilanz(steuer)recht: Bewertung, Ansatz und Wirkung von unmittelbaren Pensionsverpflichtungen nach EStG und HGB. 5. Körperschaftsteuerrecht: Prüfung von Pensionszusagen an GmbH-Geschäftsführer. 6. Lohn- und Einkommensteuerrecht: Steuerrechtliche Grundlagen der betrieblichen Altersversorgung sowie Behandlung der Pensionszusage beim versorgungsberechtigten GmbH-Geschäftsführer. 7. Sozialversicherungsrecht: Behandlung von Pensionszusagen an GmbH-Geschäftsführer während der Anwartschafts- und Leistungsphase. 8. Erbschaft- und Schenkungsteuerrecht: Berührungspunkte mit Pensionszusagen an GmbH-Geshäftsführer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. Auflage. Online-Version inklusive., Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Pradl, Jürgen~Pradl, Kevin, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5. Auflage. Online-Version inklusive, Keyword: Altersversorgung; Altersvorsorge; betriebliche Altersvorsorge; betriebliche Altersversorgung; Bilanz; Geschäftsführer; Gesellschaft; Gewinnausschüttung; GmbH; Liquidation; Pensionsfonds; Pensionsverpflichtungen; Unterstützungskasse; Auslagerung; Verzicht; Risikobegrenzung, Fachschema: Abgabe - Abgabenordnung - AO~Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Rentenversicherung~Sozialversicherung / Rentenversicherung~Steuergesetz~Steuerrecht - Steuergesetz~Rechnungslegung~Bilanzrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Gesellschaftsrecht~Bilanz- und Rechnungslegungsrecht~Rentenrecht und Betriebliche Altersvorsorge~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 1002 Blätter, Länge: 246, Breite: 177, Höhe: 59, Gewicht: 1698, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pensionszusagen an GmbH-Geschäftsführer, Fachbücher von Jürgen Pradl, Kevin PradlDas Praxishandbuch zu Geschäftsführer-Pensionszusagen bietet eine umfassende und fundierte Analyse der komplexen rechtlichen und wirtschaftlichen Rahmenbedingungen, die mit Pensionszusagen an GmbH-Geschäftsführer verbunden sind. In einem dynamischen Umfeld, das durch ständige Veränderungen geprägt ist, ist es für betroffene Gesellschaften und deren Geschäftsführer unerlässlich, über tiefgehendes interdisziplinäres Wissen zu verfügen. Dieses Buch richtet sich sowohl an die aus dem aktiven Erwerbsleben ausscheidenden Geschäftsführer der Babyboomer-Generation, die individuelle Lösungen für die Unternehmensnachfolge und den Ruhestand suchen, als auch an die nachrückende Generation, die rechtlich fundierte und ausgewogene Ansätze zur Absicherung ihres Versorgungsbedarfs benötigt. Die 5. Auflage des Werkes kombiniert ein Praxis-Handbuch mit einem Kommentar und bietet zahlreiche praktische Beispiele sowie Gestaltungsempfehlungen, die das Verständnis erleichtern und als wertvolle Hilfestellung dienen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Zahlung per Überweisung?
Wie funktioniert die Zahlung per Überweisung? Bei einer Überweisung wird Geld von einem Bankkonto auf ein anderes transferiert. Der Zahlungsempfänger gibt dem Zahlenden seine Bankverbindung, bestehend aus Kontonummer und Bankleitzahl, bekannt. Der Zahlende kann dann entweder online, per Telefon oder persönlich in der Bank einen Überweisungsauftrag ausfüllen und abschicken. Die Bank des Zahlenden überweist dann den angegebenen Betrag an die Bank des Zahlungsempfängers. Es kann je nach Bank und Land einige Tage dauern, bis das Geld auf dem Konto des Empfängers gutgeschrieben wird. **
-
Was sind effektive Strategien zur Risikoreduktion in verschiedenen Bereichen des Lebens?
1. Risiken identifizieren und bewerten, um gezielte Maßnahmen zur Risikoreduktion zu entwickeln. 2. Diversifizierung von Investitionen und Einkommensquellen, um Verluste zu minimieren. 3. Regelmäßige Überprüfung und Anpassung der Strategien, um auf Veränderungen und neue Risiken vorbereitet zu sein. **
-
Wie sicher ist die elektronische Überweisung im Vergleich zur traditionellen Banküberweisung? Gibt es zusätzliche Schutzmechanismen, die bei der elektronischen Transaktion eingesetzt werden?
Die elektronische Überweisung ist in der Regel genauso sicher wie die traditionelle Banküberweisung, da beide Prozesse strenge Sicherheitsstandards und Verschlüsselungstechnologien verwenden. Zusätzliche Schutzmechanismen wie Zwei-Faktor-Authentifizierung und Transaktions-PINs werden oft bei elektronischen Transaktionen eingesetzt, um die Sicherheit weiter zu erhöhen. Es ist jedoch wichtig, vorsichtig zu sein und nur vertrauenswürdige Websites und Zahlungsplattformen zu nutzen, um Betrug zu vermeiden. **
-
Ist "Zahlung per Vorkasse" dasselbe wie "Überweisung"?
Ja, "Zahlung per Vorkasse" und "Überweisung" bedeuten im Grunde dasselbe. Bei beiden Zahlungsmethoden muss der Käufer den Betrag im Voraus auf das Konto des Verkäufers überweisen, bevor die Ware versendet wird. **

Welche Vorteile bietet die elektronische Zahlung?
Welche Vorteile bietet die elektronische Zahlung? **
Wie lautet die Zahlungsart für eine Banküberweisung und Zahlung per Rechnung?
Die Zahlungsart für eine Banküberweisung ist die Überweisung des Geldbetrags von einem Bankkonto auf ein anderes. Bei der Zahlung per Rechnung erhält der Kunde eine Rechnung mit den Zahlungsinformationen und hat eine bestimmte Frist, um den Betrag zu begleichen. **
Top-Angebote
Produkte zum Begriff Risikoreduktion-bei-direkten-Pensionszusagen:
-
100 Fehler bei der direkten Pflege und bei der Mitwirkung bei ärztlicher Therapie und Diagnostik, Taschenbuch von Dörte Häse, Schlütersche Verlag,100 Fehler Bei Der Direkten Pflege Und Bei Der Mitwirkung Bei Ärztlicher Therapie Und Diagnostik, Taschenbuch Von Dörte Häse, Schlütersche Verlag, 978-3-89993-459-5, Seitenanzahl: 8010,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeitsbetrachtungen bei direkten und indirekten Immobilienanlagen, Taschenbuch von Claudia Rothenwöhrer, GRIN, 978-3-346-44402-8Nachhaltigkeitsbetrachtungen Bei Direkten Und Indirekten Immobilienanlagen, Taschenbuch Von Claudia Rothenwöhrer, Grin, 978-3-346-44402-8, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pradl, Jürgen: Pensionszusagen an GmbH-GeschäftsführerPensionszusagen an GmbH-Geschäftsführer , ¿Das Praxishandbuch zu Geschäftsführer-Pensionszusagen. Geschäftsführer-Pensionszusagen befinden sich seit Jahren in einem hochdynamischen wirtschaftlichen und rechtlichen Spannungsfeld und führen regelmäßig zu erheblichen Auseinandersetzungen mit den Finanzbehörden. Eine sachgerechte und qualifizierte Beratung der betroffenen Gesellschaften und deren Geschäftsführer erfordert sowohl in der Gestaltungsberatung als auch im Rechtsstreit mit den Finanzbehörden ein tief gehendes interdisziplinäres Spezialwissen. Ferner ergeben sich - bedingt durch die demografische Entwicklung in Deutschland - in der Beratung völlig unterschiedliche Anforderungen. So fordern die aus dem aktiven Erwerbsleben ausscheidenden Boomer-Geschäftsführer individuelle Lösungen zur Gestaltung der Unternehmensnachfolge und zum Übertritt in den Ruhestand. Dem gegenüber steht die immer größer werdende Zielgruppe der nachrückenden Geschäftsführer-Generation, die händeringend nach rechtlich fundierten und ausgewogenen Lösungswegen sucht, mittels derer junge Gesellschafter-Geschäftsführer ihren vorhandenen Versorgungsbedarf zukünftig steueroptimiert und risikominimiert abdecken können. Dieses Buch klärt in seiner 5. Auflage mit seinem konkurrenzlosen dualen Konzept (Praxis-Handbuch und Kommentar in einem) für die beiden unterschiedlichen Zielgruppen alle Fragen rund um dieses absolute Spezialgebiet. Zahlreiche praktische Beispiele und Gestaltungsempfehlungen erleichtern das Verständnis und dienen als wertvolle Hilfen in der Beratungsarbeit. 90 Abbildungen veranschaulichen die Entwicklungen und Fallkonstellationen. Das Werk richtet sich in erster Linie an Steuerberater, Wirtschaftsprüfer und Rechtsanwälte, die von ihren Mandanten mit der Beantwortung der verschiedensten Fragestellungen zum Thema Geschäftsführer-Pensionszusage konfrontiert werden. Angesprochen werden aber auch Finanzdienstleister und der GmbH-Geschäftsführer selbst. Rechtsstand ist Oktober 2023. Inhaltsverzeichnis: 1. Pensionszusagen an GmbH-Geschäftsführer - individueller Beratungsbedarf für unterschiedliche Zielgruppen. 2. Betriebsprüfungsfalle Pensionszusage - im Streit mit der Finanzbehörde. 3. Verfahren zur Restrukturierung von Pensionszusagen - Heilung rechtlicher und wirtschaftlicher Fehlentwicklungen. 4. Rechtliche Neugestaltung und Verteilung der Pensionsrisiken. 5. Kapital statt Rente - flexible Umgestaltung in der Anwartschaftsphase in Wandel. 6. Reduzierung der Pensionsverpflichtung - Herabsetzung, Widerruf, Verzicht. 7. Rente und Gehalt - Fortsetzung der aktiven Tätigkeit nach Vollendung des Pensionsalters. 8. Kapitalisierung/Abfindung der Pensionszusage - Entpflichtung und Transfer ins Privatvermögen. 9. Rentner-GmbH - Entpflichtung und Übertragung auf einen eigenen Rechtsträger. 10. Wechsel des Durchführungswegs - Ü bertragung auf externe Versorgungsträger i. S. des BetrAVG. 11. Unternehmensnachfolge - Gestaltungsoptionen zu Geschäftsführer-Pensionszusagen. 12. Betriebsaufgabe ohne Nachfolger - Gestaltungsoptionen zur Geschäftsführer-Pensionszusage. 13. Neueinrichtung einer Geschäftsführer-Pensionszusage - zeitgemäße steueroptimierte und risikominimierte Gestaltung¿. Anhang: 1. Berufsrecht: Betriebliche Altersversorgung und Rechtsberatung. 2. Betriebsrentenrecht: Anwendbarkeit des BetrAVG auf Pensionszusagen an GmbH-Geschäftsführer. 3. Zivilrecht: Zivilrechtliche Rahmenbedingungen für Pensionszusagen an GmbH-Geschäftsführer. 4. Bilanz(steuer)recht: Bewertung, Ansatz und Wirkung von unmittelbaren Pensionsverpflichtungen nach EStG und HGB. 5. Körperschaftsteuerrecht: Prüfung von Pensionszusagen an GmbH-Geschäftsführer. 6. Lohn- und Einkommensteuerrecht: Steuerrechtliche Grundlagen der betrieblichen Altersversorgung sowie Behandlung der Pensionszusage beim versorgungsberechtigten GmbH-Geschäftsführer. 7. Sozialversicherungsrecht: Behandlung von Pensionszusagen an GmbH-Geschäftsführer während der Anwartschafts- und Leistungsphase. 8. Erbschaft- und Schenkungsteuerrecht: Berührungspunkte mit Pensionszusagen an GmbH-Geshäftsführer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. Auflage. Online-Version inklusive., Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Pradl, Jürgen~Pradl, Kevin, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5. Auflage. Online-Version inklusive, Keyword: Altersversorgung; Altersvorsorge; betriebliche Altersvorsorge; betriebliche Altersversorgung; Bilanz; Geschäftsführer; Gesellschaft; Gewinnausschüttung; GmbH; Liquidation; Pensionsfonds; Pensionsverpflichtungen; Unterstützungskasse; Auslagerung; Verzicht; Risikobegrenzung, Fachschema: Abgabe - Abgabenordnung - AO~Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Rentenversicherung~Sozialversicherung / Rentenversicherung~Steuergesetz~Steuerrecht - Steuergesetz~Rechnungslegung~Bilanzrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Gesellschaftsrecht~Bilanz- und Rechnungslegungsrecht~Rentenrecht und Betriebliche Altersvorsorge~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 1002 Blätter, Länge: 246, Breite: 177, Höhe: 59, Gewicht: 1698, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es einen Unterschied bei Banküberweisung und Onlineüberweisung?
Ja, es gibt einen Unterschied zwischen Banküberweisung und Onlineüberweisung. Bei einer Banküberweisung muss man persönlich zur Bank gehen und den Überweisungsauftrag dort ausfüllen. Bei einer Onlineüberweisung kann man den Überweisungsauftrag bequem von zu Hause aus über das Online-Banking erledigen. Der Prozess ist schneller und einfacher, da man keine physische Präsenz in der Bank benötigt. **
-
Wie erfolgt die Zahlung per Banküberweisung?
Die Zahlung per Banküberweisung erfolgt, indem der Zahlungsempfänger dem Zahlenden seine Bankverbindung mitteilt. Der Zahlende gibt diese Informationen in seinem Online-Banking oder auf einem Überweisungsformular in der Bank ein. Die Bank des Zahlenden überweist dann den angegebenen Betrag auf das Konto des Zahlungsempfängers. **
-
Wie funktioniert die Zahlung per Überweisung?
Wie funktioniert die Zahlung per Überweisung? Bei einer Überweisung wird Geld von einem Bankkonto auf ein anderes transferiert. Der Zahlungsempfänger gibt dem Zahlenden seine Bankverbindung, bestehend aus Kontonummer und Bankleitzahl, bekannt. Der Zahlende kann dann entweder online, per Telefon oder persönlich in der Bank einen Überweisungsauftrag ausfüllen und abschicken. Die Bank des Zahlenden überweist dann den angegebenen Betrag an die Bank des Zahlungsempfängers. Es kann je nach Bank und Land einige Tage dauern, bis das Geld auf dem Konto des Empfängers gutgeschrieben wird. **
-
Was sind effektive Strategien zur Risikoreduktion in verschiedenen Bereichen des Lebens?
1. Risiken identifizieren und bewerten, um gezielte Maßnahmen zur Risikoreduktion zu entwickeln. 2. Diversifizierung von Investitionen und Einkommensquellen, um Verluste zu minimieren. 3. Regelmäßige Überprüfung und Anpassung der Strategien, um auf Veränderungen und neue Risiken vorbereitet zu sein. **
Ähnliche Suchbegriffe für Risikoreduktion-bei-direkten-Pensionszusagen
-
Pensionszusagen an GmbH-Geschäftsführer, Fachbücher von Jürgen Pradl, Kevin PradlDas Praxishandbuch zu Geschäftsführer-Pensionszusagen bietet eine umfassende und fundierte Analyse der komplexen rechtlichen und wirtschaftlichen Rahmenbedingungen, die mit Pensionszusagen an GmbH-Geschäftsführer verbunden sind. In einem dynamischen Umfeld, das durch ständige Veränderungen geprägt ist, ist es für betroffene Gesellschaften und deren Geschäftsführer unerlässlich, über tiefgehendes interdisziplinäres Wissen zu verfügen. Dieses Buch richtet sich sowohl an die aus dem aktiven Erwerbsleben ausscheidenden Geschäftsführer der Babyboomer-Generation, die individuelle Lösungen für die Unternehmensnachfolge und den Ruhestand suchen, als auch an die nachrückende Generation, die rechtlich fundierte und ausgewogene Ansätze zur Absicherung ihres Versorgungsbedarfs benötigt. Die 5. Auflage des Werkes kombiniert ein Praxis-Handbuch mit einem Kommentar und bietet zahlreiche praktische Beispiele sowie Gestaltungsempfehlungen, die das Verständnis erleichtern und als wertvolle Hilfestellung dienen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wirtschaftliche Analyse der direkten und indirekten Kosten bei Diabetes mellitus, Taschenbuch von Ankita Raghav,Virendra Singh, Verlag Unser Wissen,Wirtschaftliche Analyse Der Direkten Und Indirekten Kosten Bei Diabetes Mellitus, Taschenbuch Von Ankita Raghav,virendra Singh, Verlag Unser Wissen, 978-620-9-69399-1, Seitenanzahl: 14868,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
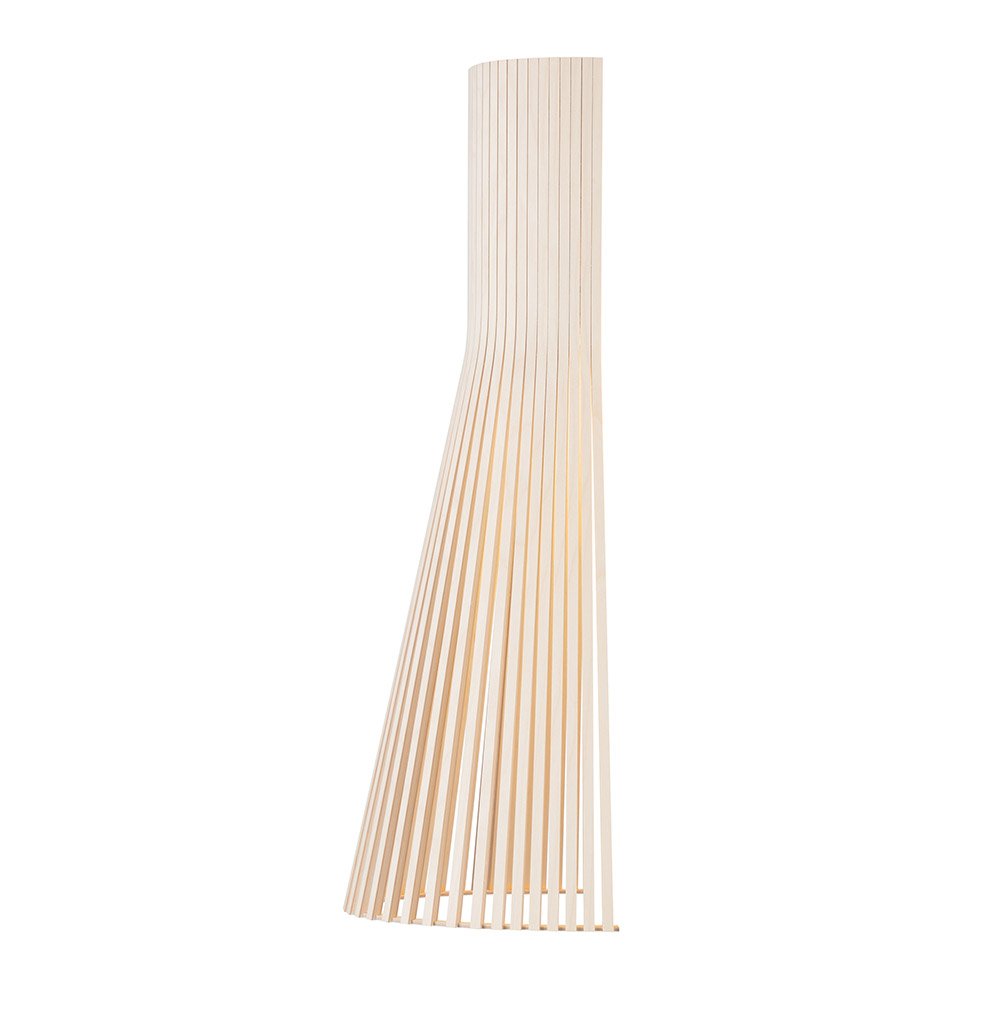
Secto Design Secto 4230 Wandleuchte (für direkten Wandauslass, Birke natur) für direkten Wandauslass | Birke natur 4230-birke-wandAußergewöhnlich, auffällig, nordisch, natürlich - das sind nur einige Adjektive, die das besondere Design der Secto Design Secto 4230 Wandleuchte beschreiben. Die Wandleuchte Secto 4230 von Secto Design hat eine Höhe von 60cm und ist somit die große Schwester der 45cm hohen Secto Small 4231 (siehe ähnliche Produkte). Alle Leuchten von Secto Design werden von finnischen Schreinern in Handarbeit aus PEFC-zertifiziertem finnischen Birkensperrholz hergestellt. Die Secto Design Secto 4230 Wandleuchte überzeugt durch ihr natürliches Design und das behagliche Licht, das sie erzeugt. Diese Wandleuchte ist bereits ein Designklassiker der Gegenwart. Sie hat einen leicht zylindrisch zulaufenden Schirm, wodurch sie gemütliches, indirektes Licht erzeugt. Je nachdem in welche Richtung die größere Öffnung montiert wird, wird entweder hauptsächlich die Bodenfläche oder die Decke zusätzlich direkt beleuc...505,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sicher ist die elektronische Überweisung im Vergleich zur traditionellen Banküberweisung? Gibt es zusätzliche Schutzmechanismen, die bei der elektronischen Transaktion eingesetzt werden?
Die elektronische Überweisung ist in der Regel genauso sicher wie die traditionelle Banküberweisung, da beide Prozesse strenge Sicherheitsstandards und Verschlüsselungstechnologien verwenden. Zusätzliche Schutzmechanismen wie Zwei-Faktor-Authentifizierung und Transaktions-PINs werden oft bei elektronischen Transaktionen eingesetzt, um die Sicherheit weiter zu erhöhen. Es ist jedoch wichtig, vorsichtig zu sein und nur vertrauenswürdige Websites und Zahlungsplattformen zu nutzen, um Betrug zu vermeiden. **
-
Ist "Zahlung per Vorkasse" dasselbe wie "Überweisung"?
Ja, "Zahlung per Vorkasse" und "Überweisung" bedeuten im Grunde dasselbe. Bei beiden Zahlungsmethoden muss der Käufer den Betrag im Voraus auf das Konto des Verkäufers überweisen, bevor die Ware versendet wird. **
-
Welche Vorteile bietet die elektronische Zahlung?
Welche Vorteile bietet die elektronische Zahlung? **
-
Wie lautet die Zahlungsart für eine Banküberweisung und Zahlung per Rechnung?
Die Zahlungsart für eine Banküberweisung ist die Überweisung des Geldbetrags von einem Bankkonto auf ein anderes. Bei der Zahlung per Rechnung erhält der Kunde eine Rechnung mit den Zahlungsinformationen und hat eine bestimmte Frist, um den Betrag zu begleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.